ব্যাংক খাতে বহুল আলোচিত এস আলম গ্রুপসহ সংকটাপন্ন ব্যাংকের পুরোনো মালিকদের পুনরায় মালিকানায় ফেরার আইনি সুযোগ শেষ হতে যাচ্ছে। ব্যাংক পুনর্গঠন ও সংকটাপন্ন ব্যাংক সচল রাখার জন্য করা ‘ব্যাংক রেজুলেশন আইন, ২০২৬’-এ যুক্ত করা বহুল বিতর্কিত ১৮(ক) ধারা বাতিলের সিদ্ধান্ত নিয়েছে সরকার। ফলে রেজুলেশন বা একীভূতকরণের আওতায় যাওয়া কোনো ব্যাংকের আগের মালিক বা নিয়ন্ত্রণকারী গোষ্ঠী বিশেষ শর্ত পূরণ করে আবার সেই ব্যাংকের মালিকানা, সম্পদ ও নিয়ন্ত্রণ ফিরে পাওয়ার যে সুযোগ তৈরি হয়েছিল, তা আর থাকছে না।
গত সোমবার (১০ আগস্ট) সচিবালয়ে অনুষ্ঠিত মন্ত্রিসভার বৈঠকে ‘ব্যাংক রেজুলেশন (সংশোধন) আইন, ২০২৬’-এর খসড়ায় নীতিগত ও চূড়ান্ত অনুমোদন দেওয়া হয়েছে। লেজিসলেটিভ ও সংসদবিষয়ক বিভাগের ভেটিং সাপেক্ষে এটি চূড়ান্ত করা হবে। সরকারের এই সিদ্ধান্তকে ব্যাংক খাত সংস্কারের ক্ষেত্রে গুরুত্বপূর্ণ নীতিগত পরিবর্তন হিসেবে দেখা হচ্ছে।
কারণ, ১৮(ক) ধারা যুক্ত হওয়ার পর থেকেই ব্যাংক খাতে সবচেয়ে বড় প্রশ্ন ছিল-যে মালিক বা গোষ্ঠীর নিয়ন্ত্রণ ও ব্যবস্থাপনায় কোনো ব্যাংক সংকটে পড়েছে, তারা পরবর্তীতে অর্থ ফেরত দেওয়ার এবং নতুন মূলধন দেওয়ার সক্ষমতা দেখালে কি আবার সেই ব্যাংকের মালিক হতে পারবে? বিশেষ করে পাঁচটি শরিয়াহভিত্তিক ব্যাংক একীভূত করে ‘সম্মিলিত ইসলামী ব্যাংক’ গঠনের পর প্রশ্নটি আরো জোরালো হয়ে ওঠে। এখন ধারা বাতিলের সিদ্ধান্তের মাধ্যমে সেই সম্ভাবনার দরজা বন্ধ হচ্ছে।
যে ধারাকে ঘিরে এত বিতর্ক: সংকটাপন্ন ব্যাংক পুনর্গঠনের জন্য ২০২৫ সালে ‘ব্যাংক রেজুলেশন অধ্যাদেশ’ জারি করা হয়েছিল। পরে সেটি সংশোধন করে ‘ব্যাংক রেজুলেশন আইন, ২০২৬’ করা হয়। আইন প্রণয়নের সময় নতুন করে যুক্ত করা হয় ১৮(ক) ধারা।
ধারাটির মূল উদ্দেশ্য ছিল প্রচলিত রেজুলেশন ব্যবস্থার পাশাপাশি বাজারভিত্তিক পুনর্গঠনের একটি সুযোগ তৈরি করা। কোনো ব্যাংককে রেজুলেশনের আওতায় নেওয়ার পরও যদি পুরোনো বা নতুন কোনো উপযুক্ত বিনিয়োগকারী ব্যাংকটির দায়-দায়িত্ব গ্রহণ, মূলধন ঘাটতি পূরণ এবং আমানতকারী ও অন্যান্য পাওনাদারের স্বার্থ রক্ষার সক্ষমতা দেখাতে পারে, তাহলে তাকে ব্যাংকটির শেয়ার, সম্পদ ও দায় গ্রহণের সুযোগ দেওয়ার ব্যবস্থা রাখা হয়েছিল।
তবে এ ক্ষেত্রে একাধিক শর্ত ছিল। সংশ্লিষ্ট আবেদনকারীকে সরকারের বা বাংলাদেশ ব্যাংকের দেওয়া আর্থিক সহায়তা ফেরত দিতে হতো, নতুন মূলধন দিতে হতো, মূলধন ঘাটতি পূরণ করতে হতো এবং আমানতকারী ও অন্যান্য পাওনাদারের দায় পরিশোধের নিশ্চয়তা দিতে হতো। পাশাপাশি ব্যাংকের সুশাসন, ঝুঁকি ব্যবস্থাপনা ও অভ্যন্তরীণ নিয়ন্ত্রণ কাঠামো শক্তিশালী করার পরিকল্পনাও দিতে হতো।
সরকারের যুক্তি ছিল, এতে ব্যাংক পুনরুদ্ধারের ব্যয় কমতে পারে, আমানতকারীরা দ্রুত অর্থ ফেরত পাওয়ার সুযোগ পেতে পারেন এবং সংকটাপন্ন ব্যাংক সচল করতে রাষ্ট্রের ওপর আর্থিক চাপও কমতে পারে।
কিন্তু আইনটি কার্যকর হওয়ার পরই পাল্টা প্রশ্ন ওঠে-একটি ব্যাংক দুর্বল বা ধ্বংসের দিকে যাওয়ার জন্য দায়ী পুরোনো মালিকই যদি পরে অর্থের ব্যবস্থা করে আবার মালিকানায় ফিরতে পারেন, তাহলে ব্যাংক খাত সংস্কারের উদ্দেশ্য কতটা বাস্তবায়িত হবে?
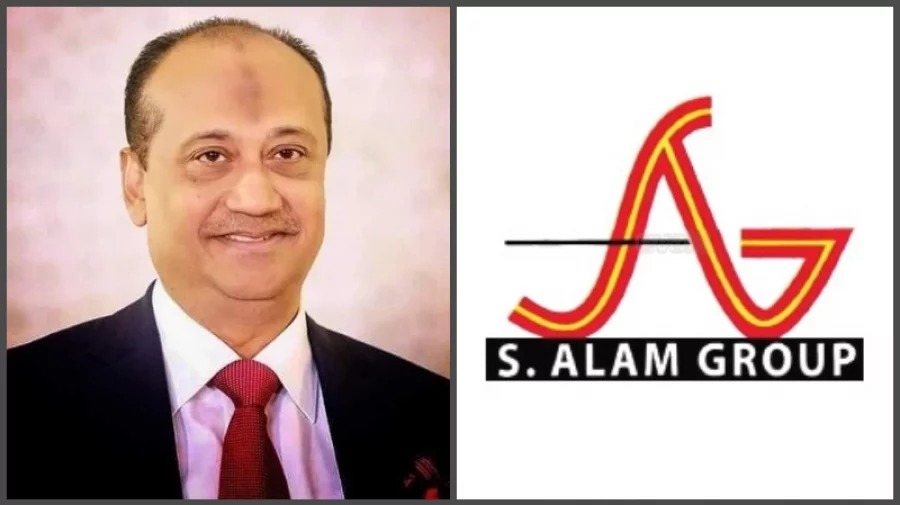
এস আলমকে ঘিরেই কেন এত আলোচনা: ১৮(ক) ধারা নিয়ে বিতর্কের কেন্দ্রে সবচেয়ে বেশি উঠে আসে এস আলম গ্রুপের নাম। কারণ, একীভূত পাঁচটি ব্যাংকের মধ্যে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক ও গ্লোবাল ইসলামী ব্যাংক একসময় এস আলম গ্রুপের নিয়ন্ত্রণে ছিল। অপর ব্যাংক এক্সিম ব্যাংক ছিল নাসা গ্রুপের নিয়ন্ত্রণে।
গত সরকারের সময়ে এসব ব্যাংকে রাজনৈতিক ও প্রভাবশালী মহলের হস্তক্ষেপ, ঋণ অনিয়ম এবং দুর্বল সুশাসনের অভিযোগ নিয়ে দীর্ঘদিন ধরে আলোচনা ছিল। পরে ব্যাংকগুলোর আর্থিক অবস্থার অবনতি, মূলধন ঘাটতি ও তারল্য সংকট প্রকট হয়ে ওঠে। এ পরিস্থিতিতে পাঁচটি ব্যাংক একীভূত করে নতুন ব্যাংক গঠনের উদ্যোগ নেয় বাংলাদেশ ব্যাংক।
ফলে ১৮(ক) ধারা কার্যকর থাকলে স্বাভাবিকভাবেই প্রশ্ন ওঠে-একীভূত হওয়া এসব ব্যাংকের আগের নিয়ন্ত্রণকারী গোষ্ঠী কি শর্ত পূরণ করে কোনো এক পর্যায়ে আবার মালিকানায় ফিরতে পারবে?
আইনের ভাষায় সুযোগটি শুধু এস আলম গ্রুপের জন্য নির্দিষ্ট ছিল না। তবে বাস্তব পরিস্থিতিতে সবচেয়ে বেশি আলোচনায় আসে এস আলমের সম্ভাব্য প্রত্যাবর্তন। এ কারণেই ধারাটি ব্যাংক খাতে ‘এস আলমের ফেরার পথ’ হিসেবে পরিচিতি পেতে থাকে।
পাঁচ ব্যাংকের ক্ষত কতটা গভীর: একীভূত পাঁচ ব্যাংকের আর্থিক দুরবস্থার চিত্র ছিল অত্যন্ত উদ্বেগজনক। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, এসব ব্যাংকের সম্মিলিত খেলাপি ঋণের পরিমাণ প্রায় ১ লাখ ৪৭ হাজার কোটি টাকা। এটি তাদের মোট ঋণের প্রায় ৭৬ থেকে ৭৯ শতাংশের কাছাকাছি। অর্থাৎ ব্যাংকগুলোর বিতরণ করা ঋণের বড় একটি অংশ দীর্ঘদিন ধরে আদায় হচ্ছিল না।
খেলাপি ঋণের পাশাপাশি ছিল বড় ধরনের মূলধন ঘাটতি ও তারল্য সংকট। ব্যাংকগুলো সচল রাখতে সরকার ও কেন্দ্রীয় ব্যাংককে বড় অঙ্কের আর্থিক সহায়তার পথে যেতে হয়েছে।
নতুন ‘সম্মিলিত ইসলামী ব্যাংক’-এর পরিশোধিত মূলধন নির্ধারণ করা হয়েছে ৩৫ হাজার কোটি টাকা। এর মধ্যে সরকার ২০ হাজার কোটি টাকা বিনিয়োগ করেছে। বাকি ১৫ হাজার কোটি টাকা আমানতকারীদের স্বার্থ সুরক্ষার ব্যবস্থার সঙ্গে যুক্ত করা হয়েছে।
এ অবস্থায় যে মালিকানাধীন কাঠামোর সময়ে ব্যাংকগুলো এত বড় সংকটে পড়েছে, সেই কাঠামোর প্রতিনিধিদের আবার নিয়ন্ত্রণে ফেরার সুযোগ থাকলে আমানতকারী ও সাধারণ মানুষের কাছে কী বার্তা যাবে-এ প্রশ্নই ১৮(ক) ধারার বিতর্কের কেন্দ্রবিন্দুতে চলে আসে।
সম্পাদক পরিষদের উদ্বেগ: ধারাটি নিয়ে উদ্বেগ শুধু অর্থনীতিবিদ ও ব্যাংকারদের মধ্যেই সীমাবদ্ধ ছিল না। দেশের সংবাদপত্র সম্পাদকদের সংগঠন সম্পাদক পরিষদও এ বিষয়ে উদ্বেগ প্রকাশ করেছিল।
গত ৮ জুন বাংলাদেশ ব্যাংকের গভর্নরের সঙ্গে বৈঠকে সম্পাদক পরিষদের প্রতিনিধিরা ১৮(ক) ধারা নিয়ে তাদের উদ্বেগের কথা জানান। তাদের আশঙ্কা ছিল, কোনো ব্যাংক সংকটে পড়ার পেছনে যেসব ব্যক্তি বা গোষ্ঠীর ভূমিকা রয়েছে, তাদের আবার মালিকানায় ফেরার সুযোগ তৈরি হলে ব্যাংক খাতে জবাবদিহি ও সুশাসন প্রতিষ্ঠার উদ্যোগ দুর্বল হতে পারে।
একই সঙ্গে আমানতকারীদের স্বার্থ রক্ষা, ব্যাংক খাতে স্বচ্ছতা ও জবাবদিহি নিশ্চিত করা এবং দুর্বল ব্যাংকের কার্যকর পুনর্গঠনের ওপর জোর দেওয়া হয়।
অর্থনীতিবিদদের প্রশ্ন ছিল অর্থের উৎস নিয়ে: ১৮(ক) ধারা রাখার পক্ষে সরকারের অন্যতম যুক্তি ছিল, পুরোনো মালিকরা যদি নিজেদের অর্থ দিয়ে ব্যাংকের দায় পরিশোধ এবং নতুন মূলধন বিনিয়োগ করে ব্যাংককে পুনর্গঠন করতে পারেন, তাহলে রাষ্ট্রের ওপর আর্থিক চাপ কমবে।
কিন্তু এর বিপরীতে অর্থনীতিবিদদের বড় প্রশ্ন ছিল-এত বিপুল অর্থের উৎস কী? কোনো মালিক যদি অন্য কোনো ব্যাংক থেকে ঋণ নিয়ে সেই অর্থ দিয়ে আবার সংকটাপন্ন ব্যাংকের মালিকানা ফিরে নেন, তাহলে সংকটের মূল কারণ তো দূর হবে না। বরং একটি ব্যাংকের সমস্যা সমাধান করতে গিয়ে অন্য ব্যাংকও ঝুঁকিতে পড়তে পারে।
আরো বড় প্রশ্ন ছিল, যে ব্যবস্থাপনা বা মালিকানার সময়ে ব্যাংকের আর্থিক ভিত্তি দুর্বল হয়েছে, তাদের হাতে আবার একই ব্যাংকের নিয়ন্ত্রণ গেলে আগের অনিয়ম ও দুর্বলতা ফিরে আসবে না-এর নিশ্চয়তা কী?
সমালোচকদের আশঙ্কা ছিল, এতে ব্যাংক খাতে দায়মুক্তির একটি বিপজ্জনক সংস্কৃতি তৈরি হতে পারে। অর্থাৎ বড় ধরনের অনিয়মের পরও শেষ পর্যন্ত অর্থের ব্যবস্থা করে আবার আগের অবস্থানে ফিরে আসার সুযোগ থাকবে-এমন একটি বার্তা তৈরি হওয়ার আশঙ্কা ছিল।
সরকারের যুক্তিও ছিল বাস্তবভিত্তিক: তবে ১৮(ক) ধারা যুক্ত করার সময় সরকারের যুক্তিও পুরোপুরি অমূলক ছিল না। সংকটাপন্ন ব্যাংক সচল রাখতে রাষ্ট্রকে বিপুল অর্থ ব্যয় করতে হচ্ছে। ভবিষ্যতেও আরো অর্থের প্রয়োজন হতে পারে। এমন পরিস্থিতিতে কোনো বিনিয়োগকারী যদি নিজস্ব অর্থ দিয়ে মূলধন ঘাটতি পূরণ, আমানতকারীদের দায় পরিশোধ এবং ব্যাংকের সুশাসন নিশ্চিত করতে সক্ষম হন, তাহলে রাষ্ট্রের আর্থিক চাপ কমানো সম্ভব-এমন বিবেচনা থেকেই ধারাটি যুক্ত করা হয়েছিল।
এ ছাড়া সব শেয়ারধারী সমানভাবে দায়ী নন-ক্ষুদ্র শেয়ারধারীদের স্বার্থও বিবেচনায় নেওয়ার বিষয় ছিল। কিন্তু বাজারভিত্তিক পুনর্গঠনের এই ধারণা বাস্তবে কার্যকর হওয়ার আগেই ধারাটি বড় ধরনের নীতিগত ও রাজনৈতিক বিতর্কের জন্ম দেয়।
কেন এখন বাতিল হচ্ছে: মন্ত্রিসভার অনুমোদিত সংশোধনীতে বলা হয়েছে, ১৮(ক) ধারায় নির্ধারিত শর্ত পূরণ করে এখন পর্যন্ত কোনো ব্যক্তি বা প্রতিষ্ঠান আবেদন করেনি। ফলে যে বিকল্প ব্যবস্থাটি তৈরি করা হয়েছিল, সেটি বাস্তবে কার্যকর হওয়ার মতো কোনো আবেদনকারী পাওয়া যায়নি। এ অবস্থায় সরকার ধারাটি আইনে রেখে দেওয়ার প্রয়োজন দেখছে না।
তবে ধারা বাতিলের তাৎপর্য শুধু প্রশাসনিক নয়; এর মধ্যে রয়েছে একটি স্পষ্ট নীতিগত বার্তা। সরকার সংকটে পড়া ব্যাংককে পুরোনো মালিকের হাতে ফিরিয়ে দেওয়ার বদলে নতুন মালিকানা, নতুন ব্যবস্থাপনা এবং শক্তিশালী নিয়ন্ত্রক তদারকির মাধ্যমে পুনর্গঠনের পথেই এগোতে চাইছে।
শুধু এস আলম নয়, বদলাচ্ছে মালিকানা ভাবনা: ১৮(ক) ধারা বাতিলকে শুধু এস আলম গ্রুপকে ঘিরে দেখলে এর ব্যাপ্তি কমে যাবে। কারণ, এই সিদ্ধান্ত ভবিষ্যতের যেকোনো সংকটাপন্ন ব্যাংকের ক্ষেত্রেও প্রযোজ্য হবে।
কোনো ব্যাংক রেজুলেশনের আওতায় গেলে তার পুরোনো মালিকানা ও নিয়ন্ত্রণ কাঠামো পুনর্বহালের বিশেষ আইনি সুযোগ আর থাকবে না। সেখানে আমানতকারী, ব্যাংকের আর্থিক স্থিতিশীলতা এবং সামগ্রিক অর্থনীতির স্বার্থকে অগ্রাধিকার দেওয়ার সুযোগই বেশি থাকবে।
অর্থাৎ ব্যাংক খাতের মালিকানা সংস্কারে সরকার একটি গুরুত্বপূর্ণ বার্তা দিচ্ছে-ব্যাংককে সংকটে ফেলে দেওয়া পুরোনো মালিকানা কাঠামোকে কেবল অর্থের বিনিময়ে আগের অবস্থানে ফিরিয়ে আনা হবে না।
এস আলমের ক্ষেত্রে এর তাৎপর্য: এস আলম গ্রুপকে ঘিরে ব্যাংক খাতে দীর্ঘদিন ধরে বিভিন্ন অভিযোগ ও অনুসন্ধান রয়েছে। একাধিক ব্যাংকে গ্রুপটির সংশ্লিষ্টতা, বিপুল ঋণ এবং ব্যাংকগুলোর আর্থিক অবস্থার অবনতির বিষয়টি দীর্ঘদিন ধরেই আলোচনায় ছিল। এই প্রেক্ষাপটে পাঁচটি ব্যাংকের মধ্যে চারটির নিয়ন্ত্রণে থাকা এস আলম গ্রুপের সম্ভাব্য প্রত্যাবর্তন নিয়ে উদ্বেগ তৈরি হওয়া স্বাভাবিক ছিল।
১৮(ক) ধারা বাতিলের সিদ্ধান্ত তাই এস আলমের জন্য শুধু একটি ব্যাংকে ফেরার পথ বন্ধ করছে না; একই সঙ্গে রেজুলেশনের আওতায় যাওয়া ব্যাংকের পুরোনো নিয়ন্ত্রণ কাঠামো পুনরুদ্ধারের বিশেষ আইনি সম্ভাবনাও সরিয়ে দিচ্ছে।
তবে এর অর্থ এই নয় যে সংশ্লিষ্ট ব্যক্তি বা গোষ্ঠীর বিরুদ্ধে চলমান তদন্ত, মামলা বা সম্পদ উদ্ধারের প্রক্রিয়া শেষ হয়ে গেছে। সেগুলো পৃথক আইনি ও বিচারিক বিষয়। ১৮(ক) ধারা বাতিলের সরাসরি প্রভাব হলো-রেজুলেশনের আওতায় যাওয়া ব্যাংকের পুরোনো মালিকানা ফিরে পাওয়ার বিশেষ সুযোগ আর থাকবে না।
আমানতকারীদের জন্য সবচেয়ে গুরুত্বপূর্ণ বার্তা: ব্যাংক সংস্কারের সবচেয়ে গুরুত্বপূর্ণ পক্ষ আমানতকারী। একটি ব্যাংক দুর্বল হয়ে পড়লে গ্রাহকের প্রথম প্রশ্ন থাকে-তাঁর টাকা নিরাপদ কি না।
বিশেষ করে পাঁচটি ইসলামী ব্যাংক একীভূত করার পর আমানতকারীদের মধ্যে যে অনিশ্চয়তা তৈরি হয়েছিল, তা কাটিয়ে ওঠা এখন সরকার ও বাংলাদেশ ব্যাংকের অন্যতম বড় চ্যালেঞ্জ। নতুন ব্যাংকের আর্থিক ভিত্তি শক্তিশালী করা, আমানতকারীর আস্থা ফিরিয়ে আনা এবং ব্যাংকিং কার্যক্রমকে স্বাভাবিক করা ছাড়া শুধু মালিকানা পরিবর্তন করলেই সংকটের সমাধান হবে না।
১৮(ক) ধারা বাতিলের ফলে অন্তত একটি বিষয় স্পষ্ট হয়েছে-ব্যাংক পুনর্গঠনের ক্ষেত্রে পুরোনো মালিকের স্বার্থের চেয়ে আমানতকারী ও ব্যাংকের সামগ্রিক স্থিতিশীলতাকে অগ্রাধিকার দেওয়ার নীতিই এখন সামনে রাখা হচ্ছে।
ধারা বাতিলের পর সামনে আরো কঠিন কাজ: ১৮(ক) ধারা বাতিল ব্যাংক খাতের সংকটের সমাধান নয়; বরং এটি সংস্কারের একটি ধাপ মাত্র। এখন সবচেয়ে বড় কাজ হলো একীভূত ব্যাংকগুলোকে কার্যকর ও টেকসই করা, খেলাপি ঋণ আদায়, অনিয়মের দায় নির্ধারণ, দুর্বল সুশাসনের কারণ চিহ্নিত করা এবং ভবিষ্যতে একই ধরনের সংকট যাতে তৈরি না হয়, সেই ব্যবস্থা করা।
এর পাশাপাশি ব্যাংক থেকে বেরিয়ে যাওয়া অর্থ উদ্ধার, প্রকৃত সুবিধাভোগী শনাক্ত করা, ঋণ অনুমোদনের প্রক্রিয়ায় জবাবদিহি বাড়ানো এবং পরিচালনা পর্ষদ ও ব্যবস্থাপনার ওপর কার্যকর নিয়ন্ত্রণ প্রতিষ্ঠা করতে হবে।
বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুর বলেন, ব্যাংক রেজুলেশন আইনের ১৮(ক) ধারা বাতিলের সিদ্ধান্ত অত্যন্ত ইতিবাচক। তাঁর মতে, ব্যাংক রেজুলেশন আইনে এ ধারা যুক্ত করার সিদ্ধান্ত সঠিক ছিল না। ধারা বাতিল হলে ব্যাংক খাতে কিছুটা স্বস্তি ফিরতে পারে।
তবে তিনি মনে করেন, বিশেষ করে ইসলামী ব্যাংকের যে বড় ধরনের ক্ষতি হয়েছে, তা কাটিয়ে উঠতে শুধু ১৮(ক) ধারা বাতিল যথেষ্ট নয়। ব্যাংককে পুনরুদ্ধার ও শক্তিশালী করতে সরকারের আরো কার্যকর ও সমন্বিত উদ্যোগ প্রয়োজন। আর্থিক অবস্থা ও ব্যবস্থাপনায় যে ক্ষতি হয়েছে, তা কাটিয়ে উঠতে দীর্ঘমেয়াদি পরিকল্পনা এবং আমানতকারী ও গ্রাহকদের আস্থা ফিরিয়ে আনার জন্য দ্রুত পদক্ষেপ দরকার।
একটি ধারার অবসানে বড় নীতিগত বার্তা: সব মিলিয়ে ১৮(ক) ধারা বাতিলের সিদ্ধান্তকে শুধু একটি আইনি সংশোধন হিসেবে দেখলে এর গুরুত্ব পুরোপুরি বোঝা যাবে না। দীর্ঘদিনের অনিয়ম, দুর্বল সুশাসন ও মালিকানার অতিরিক্ত প্রভাবের পর ব্যাংক খাতে রাষ্ট্র যে বার্তা দিতে চাইছে, তা হলো-একবার কোনো ব্যাংক রেজুলেশনের আওতায় গেলে পুরোনো মালিকানা কাঠামোকে সহজে ফিরিয়ে আনার পথ খোলা থাকবে না।
বিশেষ করে যেসব গোষ্ঠীর নিয়ন্ত্রণে থাকা ব্যাংক বড় ধরনের সংকটে পড়েছে, তাদের একই ব্যাংকের নিয়ন্ত্রণে ফেরার সম্ভাবনা বন্ধ করাই এখন সরকারের নীতিগত অবস্থান। এস আলম গ্রুপকে ঘিরে যে বিতর্ক সবচেয়ে বেশি হয়েছে, তার প্রেক্ষাপটে এই সিদ্ধান্তের তাৎপর্য আরো স্পষ্ট।
তবে ব্যাংক খাতের প্রকৃত সংস্কার নির্ভর করবে পরবর্তী পদক্ষেপের ওপর। পুরোনো মালিকানা বন্ধের পাশাপাশি খেলাপি ঋণ আদায়, অনিয়মের দায় নির্ধারণ, অর্থ উদ্ধারে কার্যকর উদ্যোগ, সুশাসন প্রতিষ্ঠা এবং আমানতকারীর আস্থা ফিরিয়ে আনা-এসব ক্ষেত্রে দৃশ্যমান সাফল্য না এলে কেবল মালিকানা বদল ব্যাংক খাতকে সুস্থ করতে পারবে না।
তাই ১৮(ক) ধারা বাতিলকে শেষ সিদ্ধান্ত নয়, বরং ব্যাংক খাতের দীর্ঘমেয়াদি সংস্কারের একটি গুরুত্বপূর্ণ সূচনা হিসেবেই দেখতে হবে। এস আলমের ফেরার পথ বন্ধ হলো-এখন প্রশ্ন, ব্যাংক লুটের সংস্কৃতি বন্ধ করার পথ কতটা শক্তভাবে তৈরি করা যায়।
সানা/আপ্র/১২/৮/২০২৬